




2 ноября Владимир Путин подписал указ № 801 «О некоторых особенностях передачи в собственность Российской Федерации выморочного имущества». Нового права документ не создает: государство и раньше наследовало имущество тех, у кого не нашлось наследников. Меняется механизм.
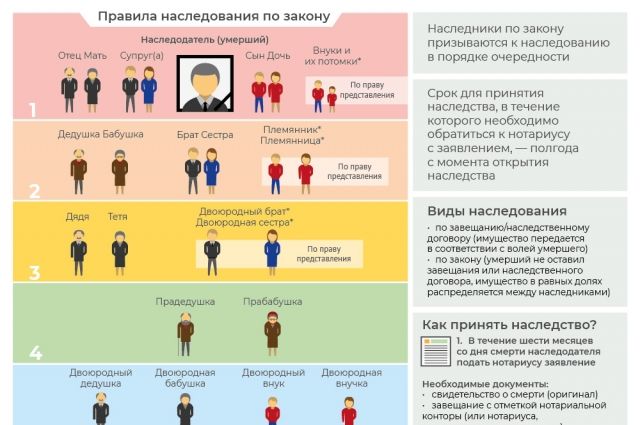
8 очередей наследников
Статья 1151 Гражданского кодекса делит выморочное имущество между уровнями власти. Квартиры, дома, земельные участки и доли в них отходят муниципалитету (в Москве, Петербурге и Севастополе — самому городу), все остальное, включая деньги на счетах, — Российской Федерации в лице Росимущества. Принимать такое наследство государству не нужно, отказаться от него оно не вправе, а по долгам умершего отвечает только в пределах стоимости полученного.
Выморочным имущество становится, если наследников нет ни по закону, ни по завещанию, если все они отказались, пропустили шестимесячный срок (обратим внимание на этот пункт отдельно) или отстранены как недостойные. Круг законных наследников в России широк — аж восемь очередей, вплоть до двоюродных внуков, прадедов, отчимов, падчериц и нетрудоспособных иждивенцев. Поэтому деньги «зависают» чаще не из-за отсутствия родни, а потому, что родня просто-напросто не знает о счетах или ином имуществе.
В отношении денег механизм почти не работал. Чтобы забрать вклад, территориальное управление Росимущества должно было узнать о смерти, обратиться к нотариусу, получить свидетельство и предъявить его в банк. Банки при этом не обязаны отслеживать смерть клиентов и искать наследников — для них «спящий» остаток просто бесплатный пассив. По имеющимся данным, в 2024 году нотариусы выдали около 8,5 тыс. свидетельств на выморочное имущество, в 2025-м — чуть более 9 тыс. При этом, по оценке самого Росимущества, до 40% выморочного имущества из-за процедурных барьеров до казны не доходит.
Размеры выморочного «богатства»
Точной цифры нет ни у кого. Оценки строятся от доли невостребованных вкладов. В 2020 году банкиры оценивали ее примерно в 1% от всех депозитов населения, то есть около 300 млрд руб. при тогдашних 30 трлн; на умерших, по их словам, приходилось 80–90% этой суммы. Федеральная нотариальная палата в 2025 году называла ту же величину — порядка 300 млрд руб. невостребованных вкладов умерших. С тех пор средства населения в банках выросли вдвое, до 60 с лишним триллионов, и часть экспертов поднимает оценку до 500 млрд руб., а с учетом брокерских счетов — до триллиона.
Тут нужна оговорка. «Спящие» счета — это не только умершие без наследников, но и эмигранты, забывчивые вкладчики, люди в местах лишения свободы. А среди умерших многие имеют наследников, которые просто не нашли счета, — и часть из них еще успеет их найти. Под указ может попасть для начала десятки миллиардов рублей. Для понимания масштаба: все поступления от Росимущества в бюджет за 2025 год составили 638 млрд руб., из них 521 млрд — дивиденды госкомпаний.
Как будет работать новый порядок? Указ касается рублей, валюты и драгоценных металлов на счетах и вкладах граждан России при одновременном соблюдении четырех условий: со дня смерти прошло более пяти лет; человек снят с налогового учета в связи со смертью; наследственное дело не открывалось; имущество выморочное по смыслу статьи 1151 ГК. Недвижимость, автомобили, бумаги на брокерских счетах и доли в компаниях под новую процедуру не подпадают — с ними все остается по-старому.
ФНС до 1 декабря 2026 года собирает сведения об умерших и их счетах и передает Росимуществу; дальше база обновляется ежегодно к 1 октября. Росимущество сверяет ее с Единой информационной системой нотариата (на предмет, не открыто ли наследственное дело) и с базой ФССП (нет ли исполнительных производств — кредиторы, таким образом, получают приоритет перед казной). Тех, по кому все «чисто», включают в перечень, который и заменяет свидетельство о праве на наследство. Получив требование, банк за 15 рабочих дней перечисляет остатки на единый казначейский счет и еще за три дня отчитывается. Валюту он конвертирует по своему курсу, металлы оценивает по договору или по учетной цене ЦБ. Если у умершего найдутся счета, не указанные в требовании, перечисляются и они. Ведомствам и банкам прямо разрешено обмениваться данными без нарушения банковской и налоговой тайны.
Правовое основание выбрано необычное. Указ ссылается на закон № 127-ФЗ 2018 года о мерах воздействия на недружественные действия США и иных государств и называет экономическую безопасность одной из целей регулирования. Именно этот закон позволяет президенту вводить особые режимы в обход общего законодательства — отсюда возможность указом снять требование ГК о свидетельстве.
Для остального имущества порядок прежний, и он заметно медленнее. Выморочную квартиру муниципалитет получает только через нотариуса или суд, а до того платит за нее коммунальные услуги и отвечает по долгам умершего. Москва, например, давно направляет такое жилье очередникам. Указ эту часть не трогает, но поручение правительству сформулировано шире — о порядке выявления выморочного имущества вообще, так что следующей очередью вполне могут стать брокерские счета и недвижимость.
Надо помнить, что отсутствие наследственного дела не означает отсутствия наследников. ГК признает фактическое принятие наследства — родственник, который въехал в квартиру умершего, платил за нее, забрал вещи, наследство принял, даже не дойдя до нотариуса. Указ такой проверки не предусматривает: перечень строится только по базе нотариата. Значит, в бюджет могут уйти деньги людей, у которых наследники юридически есть. Также никто не обязан уведомлять родственников. Ни банк, ни Росимущество разыскивать наследников не должны, и о переводе денег в казну человек узнает, только когда сам начнет искать счета. Есть возможность возврата. Наследник, которого суд признает принявшим наследство — через восстановление пропущенного срока или установление факта принятия, — вправе получить сумму, зачисленную в бюджет. Но порядок обращения, сроки выплаты и проценты указом не установлены. В суде в любом случае придется доказывать уважительные причины пропуска полугодового срока вступления в наследство.
Зачем нужен запасной наследник?
Что делать тем, у кого нет прямых наследников, но как-то хочется позаботиться о своем наследстве после смерти? Отсутствие детей, супруга и родителей еще не делает имущество выморочным: следом идут братья и сестры, племянники, деды и бабушки, тети и дяди, двоюродные братья и сестры, прадеды, двоюродные внуки, двоюродные дедушки и бабушки и их дети, наконец отчимы, мачехи, пасынки и падчерицы. Если кто-то из них существует, но вы не хотите оставлять ему имущество, решение то же, что и при полном отсутствии родни.
Если вы хотите полностью исключить механизм «выморочности, то единственный путь — это завещание. Если оно есть и наследник по нему принял наследство, имущество выморочным не становится. Завещать можно вообще кому угодно — дальнему родственнику, другу, сиделке, соседу, благотворительной организации, приходу, университету. Документ удостоверяет нотариус, его можно изменить или отменить в любой момент, содержание тайно. Ограничение одно — обязательная доля нетрудоспособных иждивенцев и близких родственников, если они есть. Обязательно стоит назначить запасного наследника: если основной умрет раньше или откажется, имущество без снова рискует стать выморочным.
Отдать распоряжение при жизни
Заменить завещание может наследственный договор. В отличие от завещания, наследник участвует в составлении такого документа, знает о нем, и на него в обмен можно возложить обязанности — уход за наследодателем, содержание животного, организацию похорон. Если есть и завещание, и наследственный договор, приоритет за договором. Можно также оставить завещательное распоряжение в банке. Оформляется прямо в отделении и касается конкретного счета. Минус в том, что делать его нужно по каждому счету отдельно, а человек, в чью пользу оно составлено, должен о нем знать: без обращения к нотариусу деньги он не получит. Выплата по полису страхования жизни идет назначенному выгодоприобретателю и в наследство не входит. Пенсионные накопления в НПФ переходят правопреемникам, которых можно указать в заявлении или договоре, — в том числе не родственников.
В последнее время распространение получил такой формат, как распоряжение при жизни: дарение, договор ренты или пожизненного содержания с иждивением. Последний вариант особенно подходит одиноким пожилым людям с жильем: квартира переходит плательщику ренты сразу, в обмен на пожизненный уход и содержание. Риски этой схемы, впрочем, известны: бабушка/дедушка могут оказаться «внезапно смертными».
Еще раз напомним: значительная часть «выморочных» денег — это деньги людей, чьи наследники просто не знали о счетах. Перечень банков, вкладов, брокерских счетов и полисов, оставленный будущему наследнику вместе с завещанием, решает проблему почти полностью. Указ радикально меняет роль государства в наследственных отношениях: из пассивного получателя, который годами не дотягивался до чужих вкладов, оно становится активным сборщиком с собственной базой данных и правом требования к банкам. Логика понятна на фоне дефицита бюджета, и в чистом виде — деньги тех, у кого действительно никого нет, — претензий она не вызывает. Проблема лишь в риске для тех, чьи наследники существуют, но не оформились. Поэтому для человека, который хочет сам решить судьбу своих сбережений, вывод простой: распорядиться имуществом нужно успеть, пока это зависит от него самого.
Подписывайтесь на АиФ в  MAX |


