


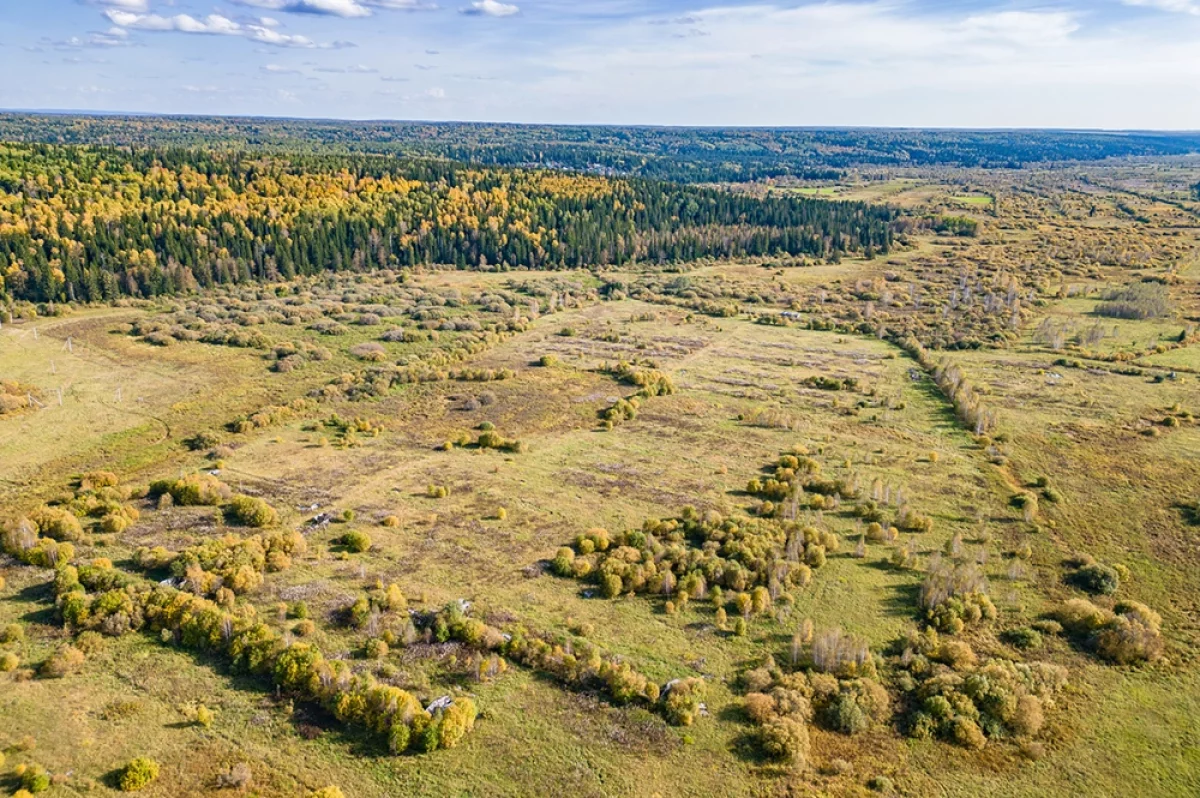


Госдума готовится принять в новом чтении законопроект, позволяющий изымать неиспользуемые сельхозучастки даже под ипотекой. Владельцы заброшенных полей могут потерять и землю, и уже выплаченные банку деньги, а долг при этом может сохраниться. Какие критерии позволят отобрать земучасток в ипотеку — в материале aif.ru.
Изъятие заброшенных полей
Документ доработан после первого чтения и готовится ко второму. Если закон примут, он вступит в силу с 1 марта 2027 года.
Суть этой новеллы: регион через суд добивается изъятия участка, который не обрабатывают три года и более, с одновременным прекращением залога. Деньги с публичных торгов за вычетом расходов уйдут банку-залогодержателю, остаток сверх долга получит бывший собственник, а запись об ипотеке в ЕГРН погасят автоматически по решению суда. После этого банк уже не сможет обратить взыскание на участок ни в судебном, ни во внесудебном порядке.
Зачем это нужно, авторы проекта закона объясняют масштабом запустения: в Московской области не используется около 205 тысяч гектаров сельхозземель — свыше 20% угодий региона. При этом примерно каждый пятый заброшенный участок находится в ипотеке.
Как объяснили aif.ru в пресс-службе Минсельхоза (МСХ), предлагаемые изменения предусматривают прекращение ипотеки на основании судебного решения об изъятии участка. «При этом вырученные от продажи земли на публичных торгах средства направляются на погашение обязательства перед кредитором. Если полученная сумма превышает размер задолженности, разница выплачивается бывшему собственнику участка. Сам законопроект не регулирует вопросы учёта ранее внесённых ипотечных платежей — они относятся к исполнению обязательств по кредитному договору», — рассказали в МСХ.

Как посчитают заброшенность
 Исполнительный директор Клуба инвесторов Москвы Владислав Преображенский напоминает: критерии закреплены в постановлении правительства РФ № 1482. Участок подпадает под них, если сельхоздеятельность ведётся менее чем на 25% его площади. Исключения — рекультивация, консервация и пар: свободные от посевов земли для восстановления плодородия на срок не более двух лет. По его мнению, риск изъятия у добросовестных собственников практически отсутствует.
 Профессор кафедры земельного и экологического права Российского государственного университета правосудия имени В. М. Лебедева Галина Мисник добавляет: к признакам относятся зарастание сорными растениями более чем на половине участка, наличие самовольных построек и другие. На землях, где рекультивация или консервация проводятся в установленном порядке, эти признаки во внимание не берутся.
 Доцент кафедры гражданского права и процесса Курского госуниверситета Оксана Вербина уточняет: срок исчисляется тремя годами подряд, а постановлением правительства № 612 от 22 июля 2011 года определены критерии существенного снижения плодородия — важно установить причину и вину правообладателя. Земля сельхозназначения по статье 1 Земельного кодекса относится к особо ценным.
 Юрист, эксперт Президентской платформы «Россия — страна возможностей» Олеся Алексеева считает, что главный риск — формальный подход. «Собственник может столкнуться с временными финансовыми трудностями или проблемами с поставщиками и при этом предпринимать реальные шаги для возобновления работ. Не все эти действия легко подтвердить документами», — отметила она. Опасения подтверждаются практикой: по наблюдениям Вербиной, Верховный суд РФ отменял решения нижестоящих инстанций, когда те не учитывали мероприятия правообладателей по приведению участков в порядок.
 Риск необоснованного изъятия, по её оценке, существует. Ориентир для судов — статья 284 ГК РФ: кандидат юридических наук Александр Михайлов поясняет, что в трёхлетний срок не входит время освоения участка и период, когда использование было невозможно из-за стихийных бедствий.
В целом основные причины изъятия ипотечного сельхозучастка по законопроекту можно свести к следующему списку:
- Участок не используется три года подряд.
- Зарастание сорняками и кустарником на 50% и более площади (для особо ценных угодий — с 20%).
- Сельхоздеятельность менее чем на 25% площади участка.
- Самовольная постройка на земле.
- Загрязнение или захламление — отходы, химикаты, мусор от 20% площади.
- Сильная засорённость посевов сорняками — свыше 250 шт. на 1 кв. м.

Куда уйдут уже выплаченные взносы
По последней редакции профильного закона «Об обороте земель сельхозназначения» выручка с торгов идёт бывшему собственнику за вычетом расходов на торги и оценку. Поправка меняет порядок: если земля под ипотекой, деньги прежде всего получает банк. Разницу бывший собственник получит, только если выручка превысит неисполненное обязательство.
Известный российский юрист Галина Мисник так описывает цепочку расчётов: из вырученной суммы сначала возмещаются расходы на организацию торгов в пользу органа исполнительной власти субъекта РФ, затем погашается обязательство перед банком, остаток поступает собственнику. При этом уплаченное по кредиту не возвращается: обязательства по кредиту и по расчётам за участок — самостоятельные, а неисполнение произошло по вине заёмщика.
«Собственник несёт риск утраты ранее выплаченных по кредиту взносов, если средств от продажи участка будет недостаточно», — добавил эксперт Преображенский.
Долг никуда не денется
Если участок изымают не за нарушение кредитного договора, а за неиспользование земли, заёмщик рискует остаться без имущества и без взносов. Специального механизма компенсации или зачёта законопроект не предусматривает, замечает Владислав Преображенский: нецелевое использование заложенного участка — одновременно и нарушение условий ипотеки. Первоначальная редакция законопроекта предлагала запретить ипотеку сельхозземель всем, кроме сельхозпроизводителей, — после первого чтения запрет заменили на рыночный механизм торгов.
Более того, прекращение залога не прекращает сам кредит. По ГК РФ, если вырученной суммы недостаточно для полного удовлетворения требований залогодержателя, банк вправе получить недостающее из прочего имущества должника — уже без преимущества, которое даёт залог. Человек может лишиться участка, потерять вложенные средства и остаться должником.

 Скептично настроен к проекту закона Леонид Бандорин, член Научно-консультативного совета при Верховном Суде РФ, доцент МГУ имени М. В. Ломоносова, один из разработчиков Земельного кодекса.
«Приведённые в пояснительной записке к проекту закона данные о том, что „в РФ с 1990 года по 2023 год площадь земель сельскохозяйственного назначения сократилась на 41,5% с 639,1 млн га до 374 млн га“ как раз подтверждают то, что у нас в Отечестве земель сельхозназначения было значительно больше, чем требуется, — замечает специалист. — Это сокращение в основном происходило в период с 1999 по 2009 годы».
Бандорин продолжает: если закон примут и он вступит в силу с 1 марта 2027 года, то он не будет иметь обратной силы для ипотеки, только если в самом законе этого не прописать.
По его оценкам, «если в Московской области из 205 тысяч га не используется 20 процентов, а из них в ипотеке 20 процентов, то это 4 процента от всех земель». «А в других субъектах РФ ипотеки значительно меньше, — рассуждает эксперт. — Это не проблема страны, это проблема четырёх процентов в Московской области. Надо понимать, что если уполномоченные органы смогут вернуть в сельхозоборот хотя бы половину от неиспользуемых земель без ипотеки, то проблема будет решена. Вот этим и надо заниматься вместо данной законодательной инициативы».
Подписывайтесь на АиФ в  MAX |


