




Когда брать кредит в банке слишком долго и хлопотно, а деньги нужны здесь и сейчас, микрозаём для многих становится единственным выходом. Сегодня в России клиентов микрофинансовых организаций (МФО) порядка 15 миллионов. Но что делать, если с оплатой долга пришлось затянуть и его передали коллекторам?
За апрель – июнь МФО продали коллекторским агентствам долгов на 43 миллиарда рублей – на треть больше, чем годом ранее.
10 копеек с рубля
Микрозаймы люди берут не для развития бизнеса или крупной покупки, а чтобы решить срочные проблемы – оплатить ЖКХ, починить сломавшуюся технику, попасть к платному врачу, погасить другие долги. Выдают быстро, суммы сравнительно небольшие, но и ставки намного выше банковских. Потому и растёт просрочка – доля просроченных долгов сроком более 90 дней в 2026 году составила 35%, и это максимум с 2022 года, посчитали в ЦБ РФ.
 «Причины просрочки – долговая спираль, когда новый заём берут для погашения предыдущего, – считает экономист, вице-президент российского банка Анатолий Фарафонов. – Сказывается и изменение банками оценки рисков. В условиях более жёсткого регулирования и повышенного внимания к долговой нагрузке банки осторожнее относятся к заёмщикам с нестабильными доходами или слабой кредитной историей. Люди вынуждены идти в МФО, где деньги получить проще и быстрее».
 В результате МФО всё чаще продают проблемные долги коллекторам, считает международный финансовый советник, кандидат экономических наук, доцент кафедры финансов устойчивого развития РЭУ имени Плеханова Мария Ермилова.
«Компании предпочитают не ждать, пока задолженность станет практически безнадёжной, стараются раньше передать её профессиональным взыскателям и получить хотя бы часть денег», – объясняет она.
При этом продают такие долги коллекторам с большой скидкой, а те скупают их «оптом». Как говорят эксперты, это порядка 20 копеек с рубля. МФО в итоге «чистит баланс», коллекторы пытаются выбить долги.

Знать свои права
Вроде бы сегодняшние взыскатели долгов отличаются от своих коллег, печально прославившихся в 1990-х, да и закон жёстко регламентирует их деятельность. Но всегда есть риск попасть к «чёрным коллекторам». К тому же иногда под их видом работают мошенники.
«Не стоит оплачивать долг по одному звонку или сообщению от коллектора, сначала убедитесь, что сделка о продаже состоялась, – советует руководитель юридической компании по банкротству Нина Кузнецова. – Проверьте новое агентство в специальном реестре Федеральной службы судебных приставов (ФССП). Помните, что передача долга коллекторам не обнуляет ваши права, новую сумму задолженности и проценты вам назначить не могут, а вот изменить условия в лучшую сторону – вполне. Права коллекторов регулируются законом, звонить они могут не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Угрожать или оказывать психологическое давление они не имеют права, давить через родственников или коллег – тоже. Обязательно сохраняйте записи разговоров и сообщения, а в случае необходимости обращайтесь в ФССП, прокуратуру или суд».
Помните, что по закону общая сумма переплаты (проценты, штрафы, пени, любые дополнительные платежи) по потребительскому займу сроком до одного года, взятому после 1 апреля 2026 года, не может превышать 100% от суммы основного долга. То есть при займе в 10 тысяч рублей начисления прекращаются, как только переплата достигнет 10 тысяч, и вернуть нужно не более 20 тысяч рублей. Коллекторов это также касается.
Перед подписанием договора важно обратить внимание не только на процентную ставку, но и на комиссии, страховки и платные сервисы. От дополнительных услуг можно отказаться, обратившись с заявлением в МФО. С осторожностью относитесь к «раздолжнителям», обещающим за деньги взять на себя переговоры с кредиторами или вовсе списать все долги.
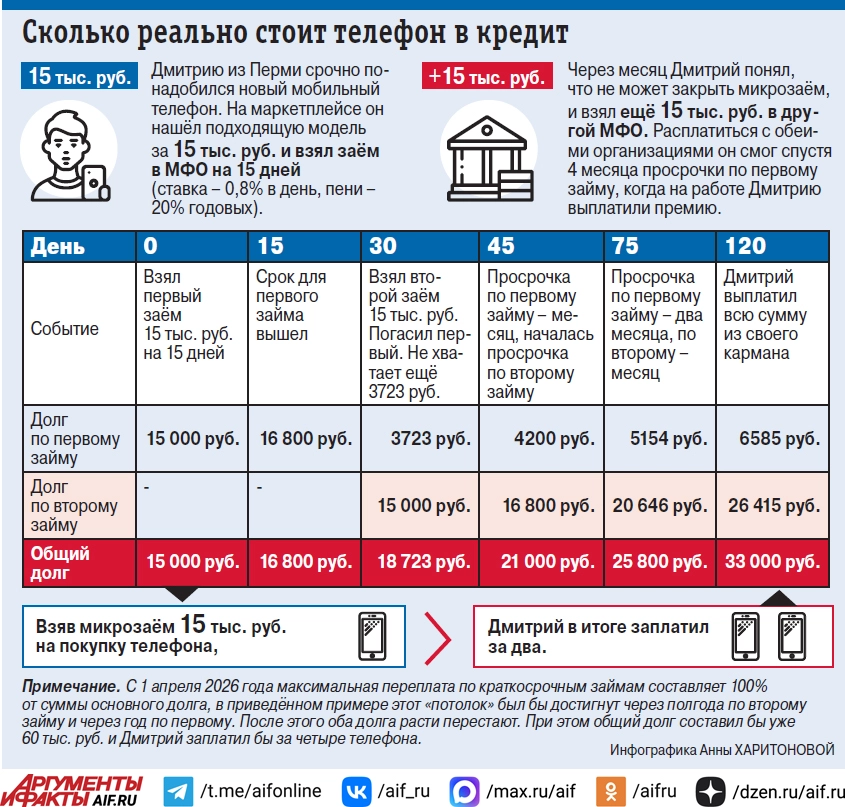
Не спешите в МФО
С 1 октября у человека не может быть больше двух займов, полная стоимость кредита (ПСК) которых выше 200% годовых. С 1 апреля 2027-го можно будет иметь лишь один заём с ПСК выше 100% годовых. Те, кто вовремя возвращает все долги, подобные изменения практически не почувствуют, скажутся они скорее на тех, кто привык новыми займами перекрывать старые, считает Фарафонов.
«Риск, что часть людей уйдёт к «старухе-процентщице», конечно, есть, – отмечает он. – Именно поэтому параллельно должны развиваться доступные альтернативы – программы социального микрофинансирования и реструктуризации, кредитные каникулы, банковские продукты для людей с нестабильным доходом».
Если человеку постоянно не хватает несколько тысяч до зарплаты, это не кассовый разрыв, а системная проблема, и микрозаём в таком случае проблему не решит, замечает Ермилова. «В крайнем случае лучше рассмотреть кредитную карту с льготным периодом, хотя и она может точно так же привести в долговую яму, – говорит она. – Лучше всего начать более тщательно учитывать доходы и расходы, чтобы выяснить реальные причины нехватки денег и понять, можно ли их устранить».
Подписывайтесь на АиФ в  MAX |


