




Два месяца массового внедрения цифрового рубля (ЦР) принесли смешанные итоги. ЦБ рапортует о перевыполнении собственного прогноза, скептики — о том, что новинкой почти никто не пользуется. Правы, как ни странно, и те и другие.
Арифметика такова. Физлица открыли около 295 тысяч счетов в ЦР (в банковских приложениях теперь эта опция красуется на самом видном месте, можно кликнуть просто из любопытства), еще примерно 15 тысяч открыли компании и ИП. К платформе подключены 38 банков. С начала сентября проведено чуть больше 250 тысяч операций.
По меркам ЦБ это успех, ведь регулятор рассчитывал увидеть к концу года лишь около 60 тысяч кошельков. С другой стороны, в России больше ста миллионов взрослых, так что кошелек завели примерно 0,3%. Операций за два месяца получилось даже меньше, чем открытых кошельков. Многие люди кошелек открыли из любопытства, перевели туда немного денег — и на этом остановились.
Главный вопрос — зачем он вообще нужен этот цифро-рубль? Это не криптовалюта и не новые деньги. Один ЦР = одному обычному. Это просто третья форма рубля — наряду с наличными и деньгами на банковской карте. Разница в том, где хранятся деньги. Деньги на карте — это, по сути, долг вашего банка перед вами. Цифровые рубли лежат на платформе самого Центробанка, а банк дает к ним доступ через свое приложение. Если ваш конкретный банк лопнет, то цифровые рубли никуда не денутся. Государство видит ценность ЦР в нескольких задачах. Первая — дешевые платежи. Магазин, принимающий карту, отдает банку процент-два с каждой покупки. За прием цифровых рублей базовая комиссия составит 0,3%, а до конца 2026 года ее нет вовсе. Платежи государству в цифровых рублях ЦБ сделал бесплатными для всех.
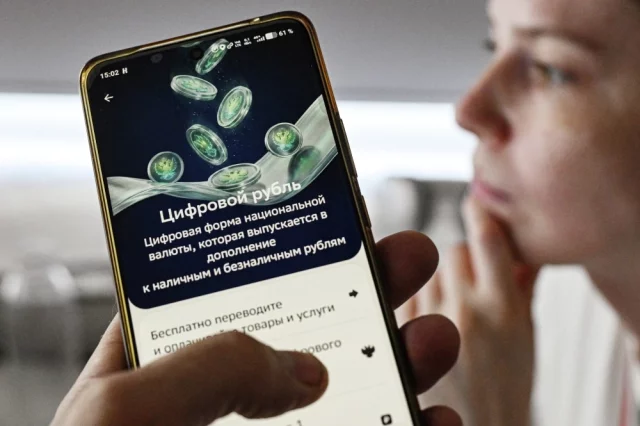
Вторая задача — контроль за бюджетными деньгами. Каждый ЦР можно отследить по всей цепочке, а с помощью так называемых смарт-контрактов — заранее заданных правил — можно ограничить, на что именно потратят деньги. К примеру, средства на строительство школы смогут уйти только на материалы, зарплаты и другие расходы по проекту, но не на сторону. В Москве по госконтракту на строительство метро с помощью ЦР рассчитались с несколькими подрядчиками. Третья задача — суверенность. Отключить платформу из-за границы или санкциями невозможно.
Ну хорошо, это все для государства, магазинов и подрядчиков. А обычному человеку что с этого? Ответ на этот вопрос и объясняет, почему люди не спешат.
Главная причина: ЦР пока ничего не улучшает. Человек, который привык платить картой или переводить деньги по СБП, не понимает, зачем ему еще и цифровой кошелек. Платить быстрее не получится, удобнее — тоже. Зато на карте копится кешбэк, а на накопительном счете начисляются проценты. В цифровом кошельке нет ни того, ни другого. Деньги в нем лежат мертвым грузом.
Вторая причина — магазин экономит, а покупатель? Нет. Ну так пока магазины не дают скидку тем, кто платит цифровыми рублями, у покупателя нет повода менять привычки. Третья причина — банки не заинтересованы. Каждый рубль, который клиент переводит в цифровой кошелек, уходит с баланса банка на платформу ЦБ. Банк при этом обязан обслуживать новую систему за свой счет, а комиссии за цифровые платежи ниже обычных. Вот поэтому-то ни один крупный банк не устраивает рекламных кампаний под девизом «Откройте цифровой кошелек!». Еще в 2020 году Сбербанк оценивал, что из банков в цифровую форму ЦБ может уйти до 4 трлн рублей за три года. ЦБ эти опасения считает преувеличенными, но банки, судя по их поведению, с ним не согласны.
Четвертая причина — мелкие неудобства. Снять цифровые рубли наличными в банкомате пока нельзя: сначала их нужно перевести обратно на карту. Наконец, у части людей есть настороженность. Сам же ЦБ не скрывает, что видит каждый платеж в цифровых рублях. Для бюджетных денег это плюс, но обычный человек вряд ли обрадуется, если его покупки будут прозрачны для государства. Пользование цифровым рублем для граждан добровольное при этом.
Конечно, делать окончательные выводы рано. Массовый запуск идет всего два месяца, так что речь пока не о провале, а о вялом старте.
А теперь сравним с тем, как это устроено у нашего теперь главного экономического партнера. Китай начал этот путь раньше всех крупных стран, и его цифровой юань — самый большой подобный проект в мире. К концу ноября 2025 года через него прошло почти 3,5 млрд операций на 16,7 трлн юаней. Это несравнимо с российскими масштабами, хотя тут все же речь о суммарном обороте за несколько лет. Но главное в китайском опыте — не цифры, а то, что Пекин сделал в этом году. Столкнувшись с той же проблемой, что и Россия, — деньги в кошельках не приносили дохода, а банки не горели желанием продвигать новинку. Так вот, Китай с 1 января 2026 года перестроил всю конструкцию. Цифровые юани в кошельках коммерческих банков теперь считаются обычными банковскими вкладами. На них начисляются проценты, их страхуют так же, как депозиты, а сами деньги остаются на балансе банка.
Проценты при этом, правда, смешные: около 0,05% годовых. Куда важнее то, что банку стало выгодно теперь распространять цифровой юань: деньги клиента больше не уходят от него к центробанку. И банки отреагировали: число операторов цифрового юаня к октябрю выросло с 10 до 30. Осенью Китай пошел дальше и объявил, что цифровой юань встроят в кредиты, переводы и инвестиционные услуги. То есть Китай перестал противопоставлять государственные цифровые деньги банкам и сделал банки своими союзниками.

А как в других странах? Пока примеров громкого успеха в мире нет. Багамы запустили свой «песчаный доллар» одними из первых, и к августу 2024 года кошельки завели около 30% населения. Но для небольшой островной страны главное — дать доступ к безналичным деньгам тем, кто живет далеко от банков. Да и открыть кошелек еще не значит им пользоваться. На Ямайке цифровой доллар за два года набрал около 260 тысяч кошельков, или примерно 8% населения. Нигерия запустила свою цифровую найру, но и она, и Ямайка, и Багамы в международных обзорах числятся среди стран, где внедрение идет медленно. Так что вывод из мирового опыта пока неутешителен: если у людей уже есть удобные электронные платежи, государственная цифровая валюта сама по себе им не нужна. А у россиян такие платежи есть — СБП и карты работают отлично.
Что можно сделать, чтобы все же наши люди заинтересовались цифровым рублем? Все просто: сделать это выгодным. Например, начислять проценты на остаток. Давать скидки при покупках. Если магазины экономят на комиссии, то часть этой экономии можно было бы вернуть покупателю, а не жадничать. Государство могло бы давать небольшой бонус за оплату ЦР налогов, штрафов или услуг ЖКХ. Еще вариант: сделать ЦР незаменимым там, где обычные деньги неудобны. Например, для предоплаты: вы платите за курс обучения или ремонт, а деньги переходят исполнителю только по мере выполнения работы. Если подрядчик исчезнет, деньги останутся у вас. Таку. Такую защиту дают смарт-контракты. Самый сложный для ЦБ путь — сделать банки своими союзниками, как в Китае.

Кое в чем процесс пошел. На днях ЦБ заявил, что рассматривает возможность начислять проценты на цифровые рубли, причем прямо сослался на опыт Китая. Решение, пр 946 авда, пока не принято. Нулевая комиссия для бизнеса уже продлена до конца года, бесплатными стали платежи государству. Снятие наличных в банкоматах и счета для подростков с 14 лет ЦБ обещает к концу 2027 года. Но повторить китайскую реформу целиком будет в равно трудно. По российскому закону ЦР — это обязательство самого ЦБ, а не коммерческих банков. Превратить его в банковский вклад значит переписать закон и отказаться от главной идеи: денег, которые не зависят от судьбы отдельного банка. Кроме того, если цифровые рубли перейдут на балансы банков, государство отчасти потеряет тот самый прямой контроль, ради которого проект и затевался. Вряд ли власти к этому готовы.
Скорее всего, путь будет другим. Сделать ЦР привычным — через бюджетные выплаты, госзакупки, обязательное подключение банков и магазинов. Так он станет привычным не потому, что люди его полюбили, а потому, что с ним будут все чаще сталкиваться. Насколько добровольным при таком подходе останется его использование, — главный вопрос, за которым стоит проследить в ближайшие годы.
Подписывайтесь на АиФ в  MAX |


